IPhEB News
Vaccinations grippe en 2025
Vaccinations grippe en 2025
Cette année 2025 a vu une augmentation du nombre de vaccinations pour la première fois depuis 2021 : 1.915.000 vaccins délivrés, soit un nombre plus élevé que celui des années 2022 à 2024. Cette progression se manifeste dans toutes les tranches d’âge mais c’est particulièrement chez les plus de 65 ans que le progrès est le plus remarquable : le nombre de vaccinés (1.376.000) dépasse même celui de 2021 (1.370.000), l’année qui a suivi la pandémie. La vaccination par le pharmacien d’officine a également fortement augmenté dans tous les groupes d’âge : plus de 30% pour les plus de 50 ans (586.000 vaccinations) et même jusqu’à 50% supplémentaire pour les plus jeunes (74.000 vaccinations). Notons encore que ces chiffres ne concernent que les pharmacies d'officine ouvertes au public ; les vaccinations organisées par les employeurs ou par la région flamande dans les maisons de repos n'y sont pas incluses.
Publié par l'IPhEB le 29/04/2026


Consommation de la varénicline
Consommation de la varénicline
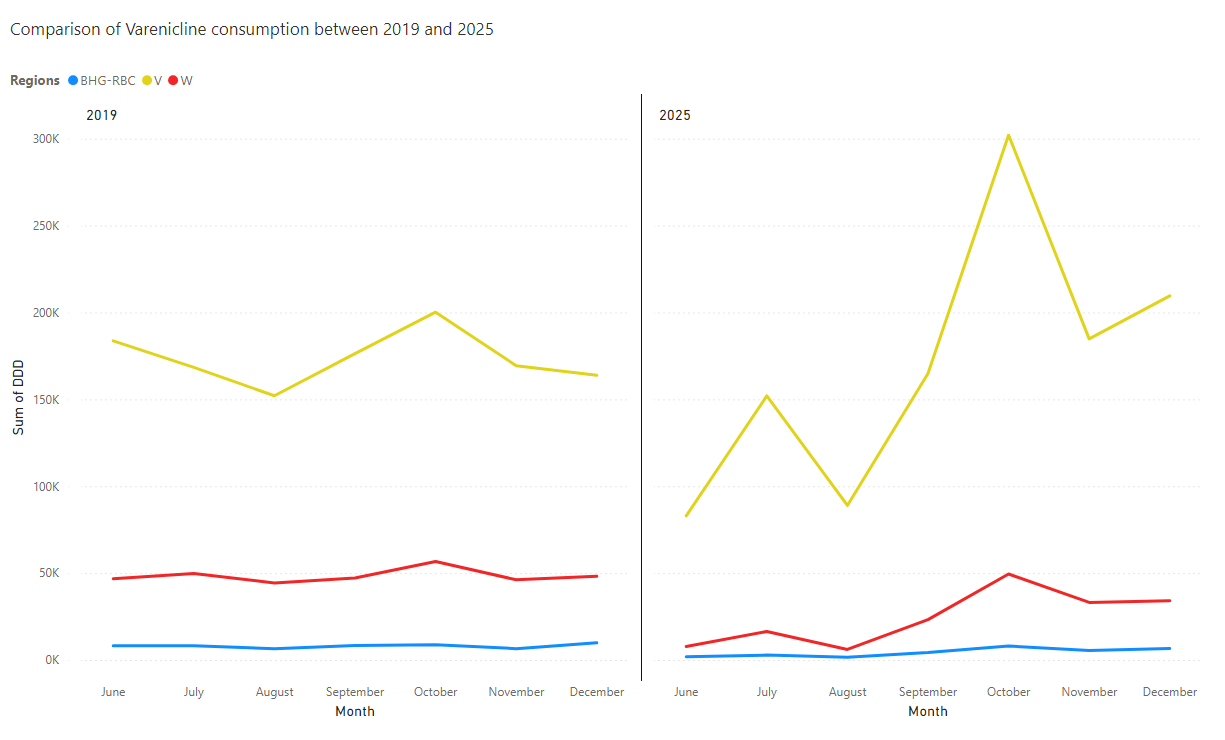
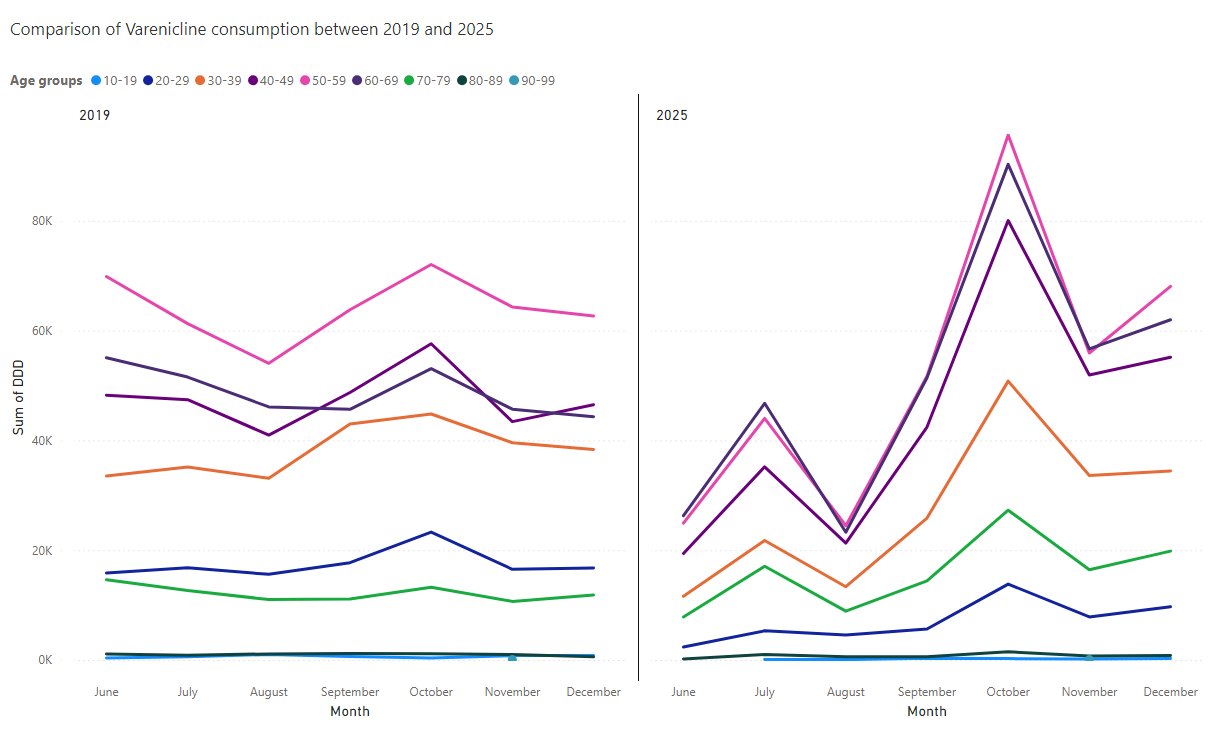
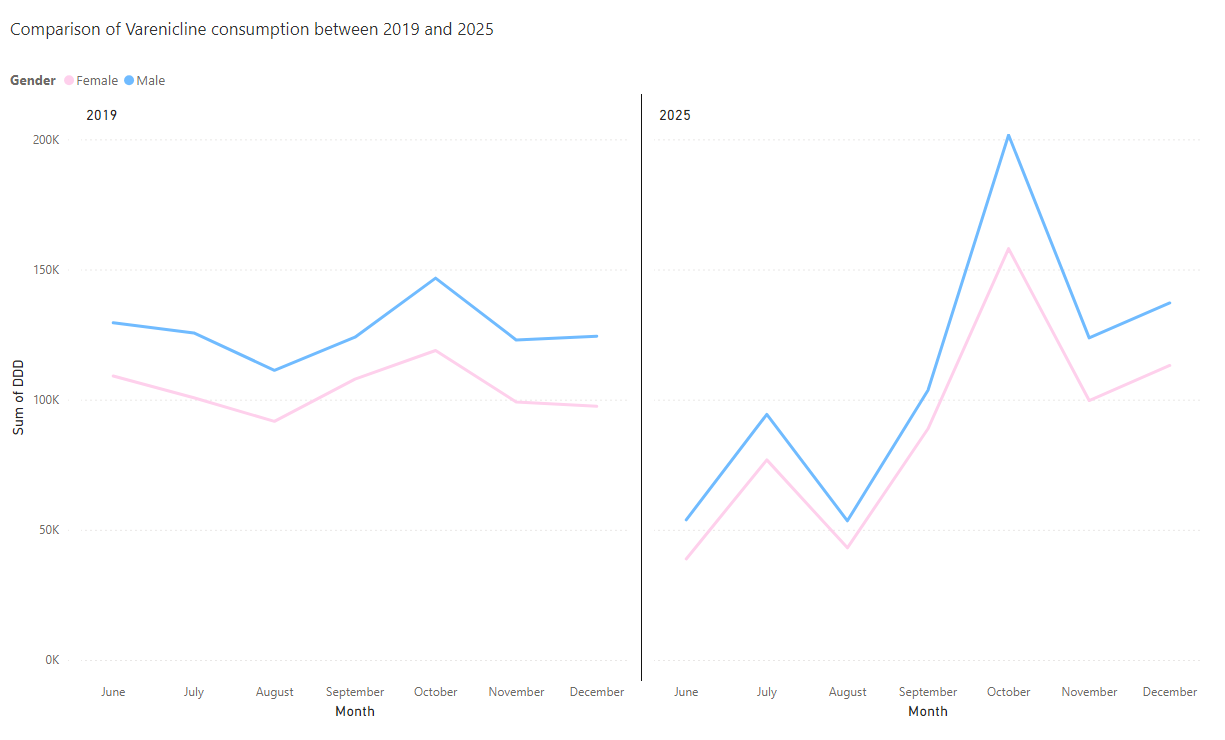
Après plusieurs années d’indisponibilité, la varénicline est réapparue sur le marché en juin 2025. Elle est depuis cette date remboursée par l’INAMI en catégorie C comme support thérapeutique pour l’arrêt du tabagisme en association avec une thérapie comportementale de soutien. Le premier graphique indique que l’usage de varénicline a rapidement cru fin 2025, essentiellement en région flamande, et avoisine les valeurs de l’année 2019. période où la consommation de varénicline a été précédemment la plus élevée : En 2019, Plus de 30.000 conditionnements d’initiation et plus de 35.000 conditionnements d’entretien ont été remboursés ; en 2025, pour 7 mois de remboursement, on atteint les chiffres de 18.500 initiations et 17.500 entretiens. Ceci indique que la varénicline a très vite retrouvé sa place dans l’accompagnement du sevrage tabagique, particulièrement en région flamande. Le second graphique indique la répartition de l’usage en fonction des catégories d’âge : c’est le groupe de 40 à 69 ans qui est responsable de 74% de la consommation. Le troisième graphique illustre la différence selon le genre : tout comme en 2019, on constate que l’utilisation par les hommes est environ 20% plus élevée que celle des femmes. Plus de 91% des prescriptions d’initiation sont réalisées par les généralistes et un peu plus 6% par les pneumologues. Quant aux traitement d’entretien, ce sont essentiellement les généralistes qui les prescrivent (près de 95%).
Publié par l'IPhEB le 27/03/2026
Les chiffres de l’année 2025
Les chiffres de l’année 2025
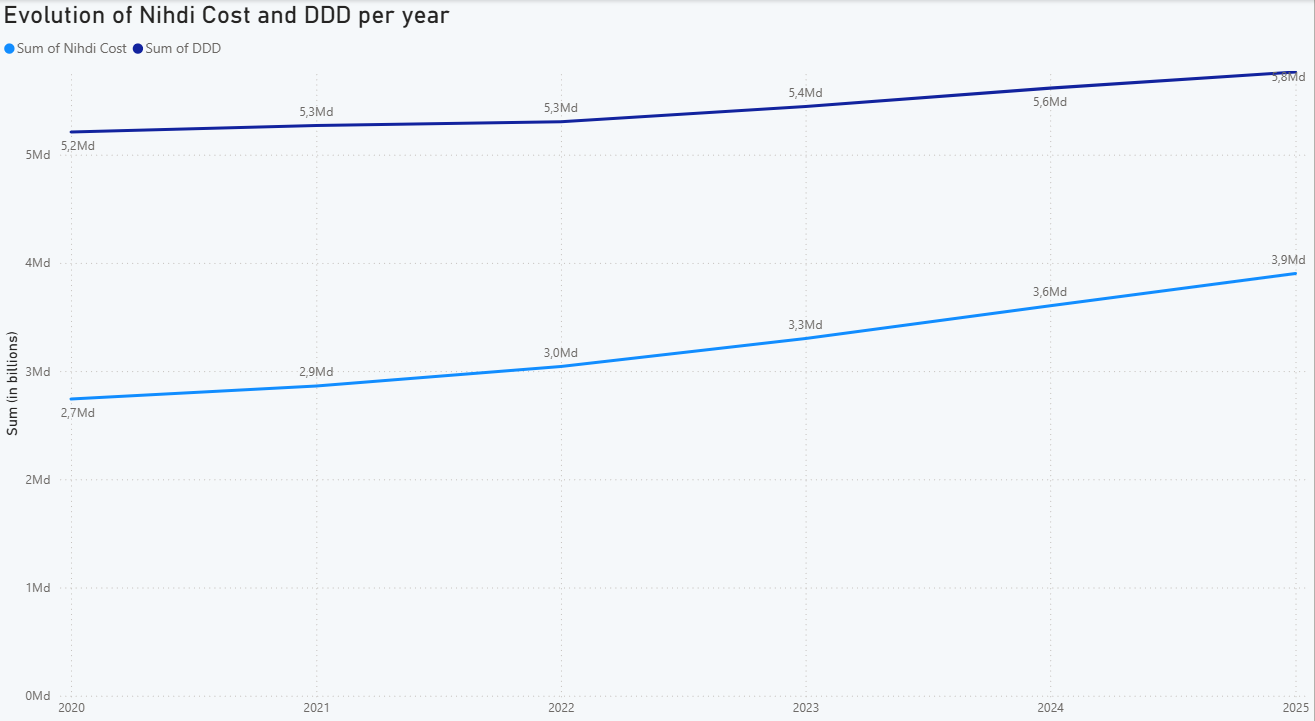
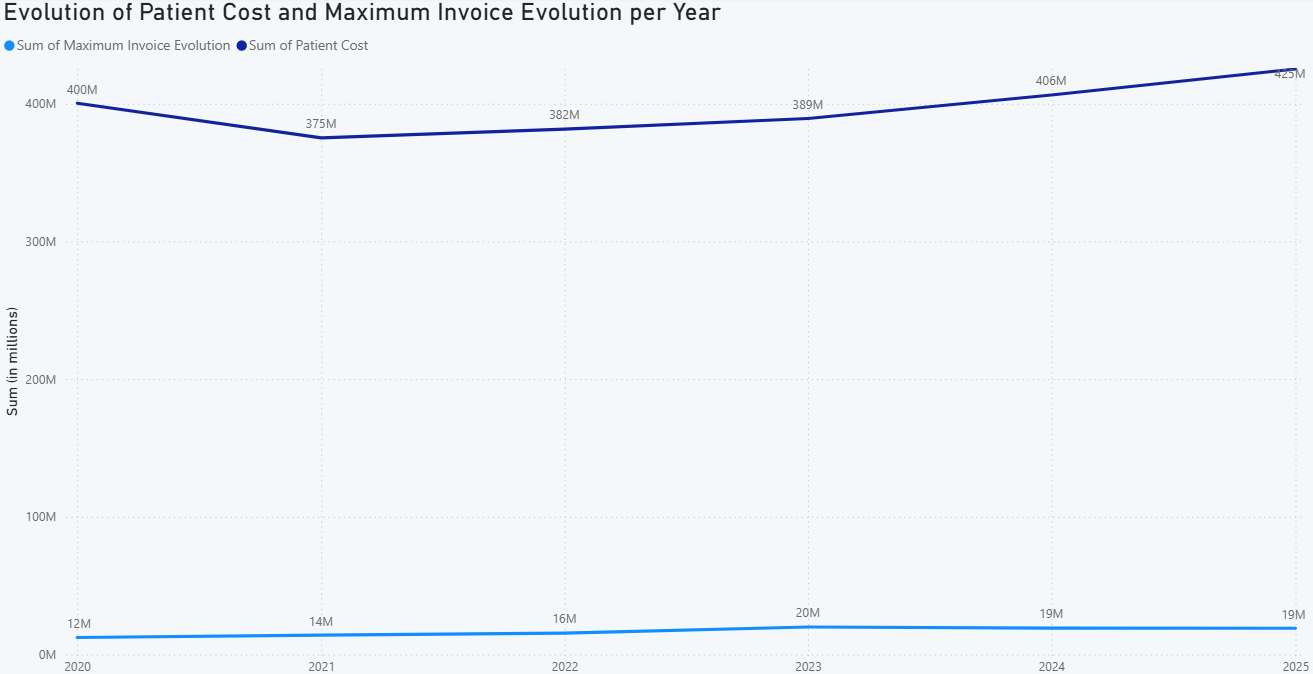
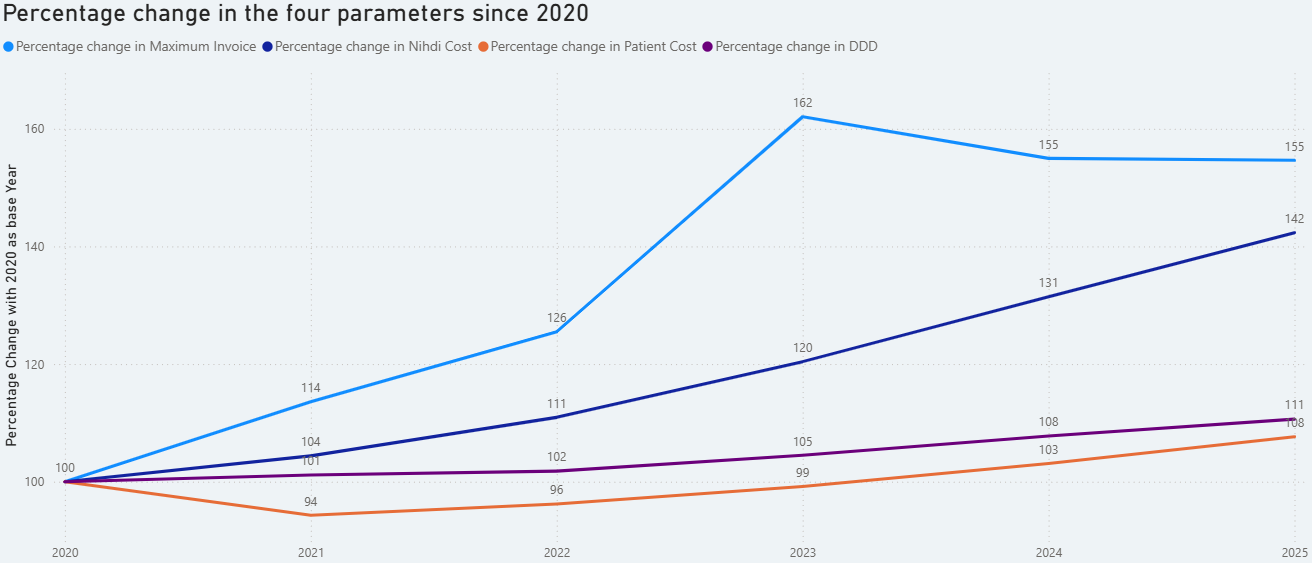
C’est le moment de faire le bilan de l’année 2025 en chiffres bruts?: le premier graphique indique l’évolution du coût INAMI (CI) et du nombre de DDD des médicaments remboursés pour l’ensemble du secteur de la pharmacie ouverte au public depuis 2020. Nos données indiquent en 2025 un coût INAMI de 3 903 millions € (sans tenir compte du maximum à facturer ni des contrats confidentiels avec l’industrie) pour 5 764 millions de DDD délivrées, ces deux métriques étant en augmentation constante depuis 2020, la croissance du coût INAMI étant plus importante que la croissance des DDD. Le second graphique indique le coût supporté par les patients (CP) – 425 millions € - ainsi que la part du maximum à facturer (MAF), c’est-à-dire le montant du coût patient que l’INAMI prend en charge pour les patients qui ont atteint leur maximum de facturation de soins de santé durant l’année en cours. Cette dernière somme – 19,1 millions € - est donc à ajouter au coût INAMI du premier graphique et à déduire du coût patient dans ce graphique. Notons sur ce dernier paramètre que nos données ne tiennent compte que du tiers-payant. Le montant est vraisemblablement supérieur car les mutuelles sont tenues de rembourser le patient à posteriori si le tiers-payant n’a pas été appliqué pour le MAF. Le dernier graphique illustre l’évolution procentuelle de ces 4 mesures depuis l’année 2020. On peut noter la croissance importante du maximum à facturer en 2023, mais stabilisée ensuite. L’évolution du coût patient est en croissance d’environ 5 % depuis 2021. C’est une inversion de tendance car ce coût patient baissait de façon presque continue depuis 2012.
Publié par l'IPhEB le 17/02/2026
Consommation de la prégabaline
Consommation de la prégabaline
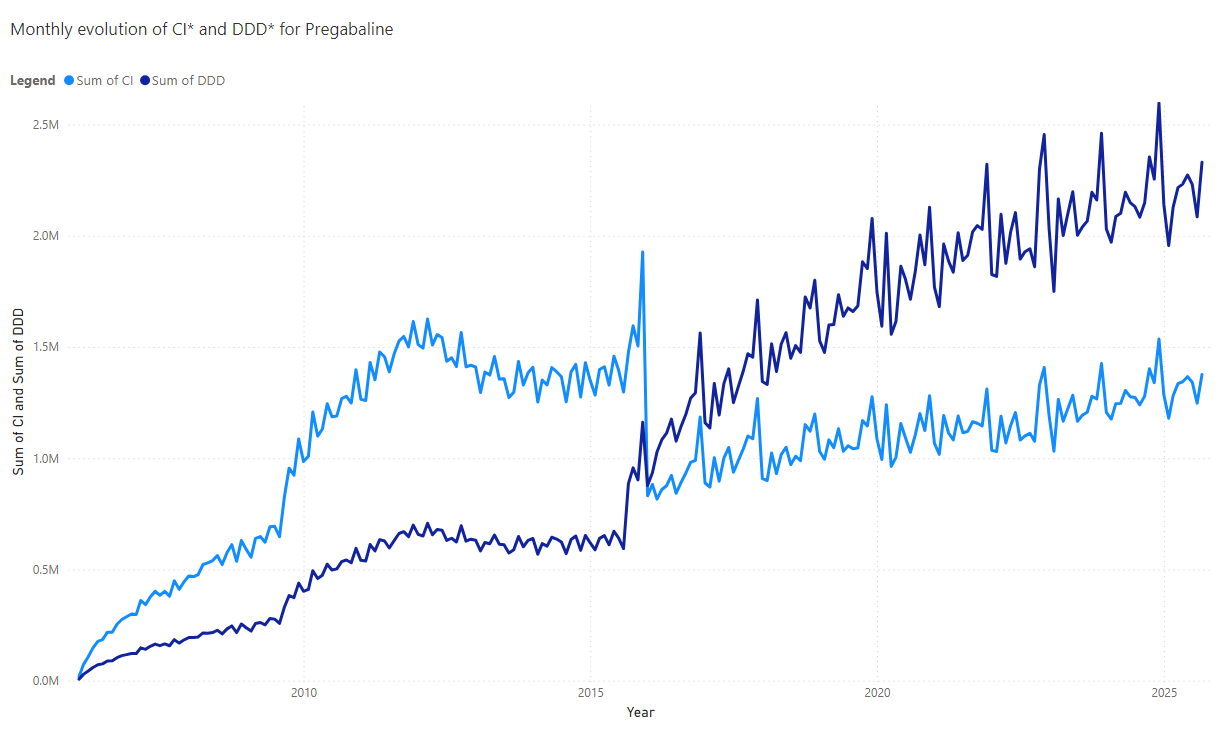
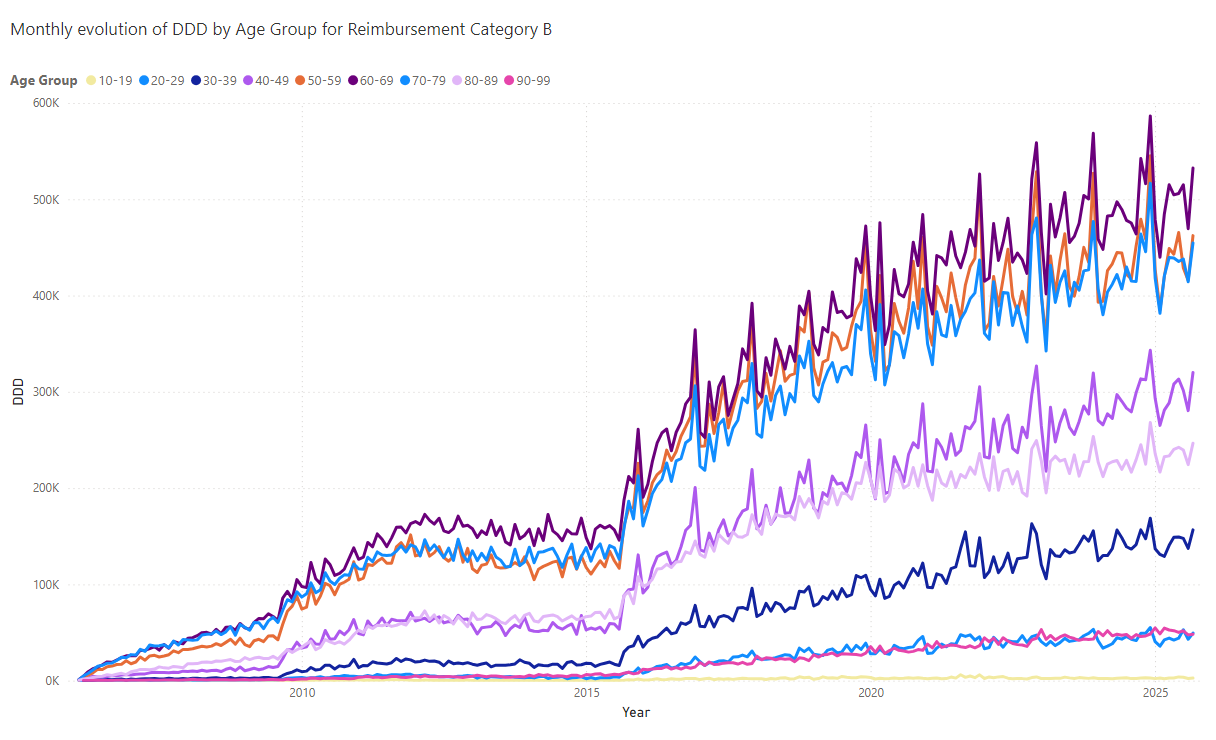
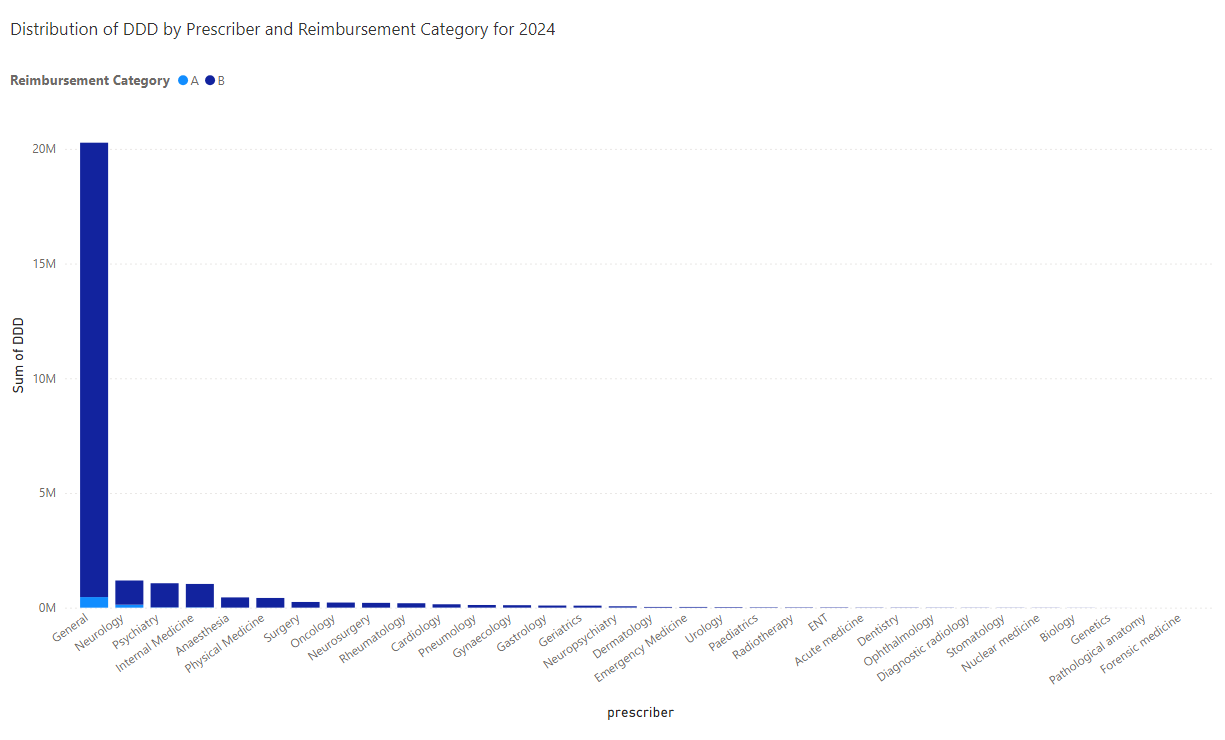
Depuis son remboursement en février 2006, la prégabaline (N02BF02) a vu sa consommation croitre continuellement de façon impressionnante. Le premier graphique illustre cette progression : Au début, le remboursement était soumis à autorisation du médecin conseil et réservé au traitement de l’épilepsie (catégorie A) et aux douleurs neuropathiques chez les patients atteints de polynévrite diabétique ou de névralgies postherpétiques (catégorie B). En septembre 2009, une première augmentation (+120%) apparait après l’élargissement du remboursement en catégorie B à d’autres pathologies associées aux douleurs neuropathiques. Mais c’est en septembre 2015 que la consommation croit fortement (+300% entre août 2015 et septembre 2025) lorsque le remboursement n’est plus soumis à autorisation. C’est également à cette date que les premiers génériques apparaissent et que, dès lors, le coût INAMI diminue fortement malgré la croissance de la consommation : le coût par DDD est passé de 2,58 € en 2006 à 0,95 € en 2016 et à 0,59 € actuellement. On constate un aspect saisonnier étonnant depuis septembre 2015 : un pic annuel en décembre et un minimum annuel en février. La consommation ne semble pas dépendante du genre. L’augmentation est constante dans tous les groupes d’âge mais c’est dans les groupes de 50 à 79 ans que la consommation est la plus élevée (graphique 2). La plupart des prescriptions sont rédigées par des médecins généralistes (graphique 3).
Publié par l'IPhEB le 27/11/2025
La vaccination contre le rotavirus
La vaccination contre le rotavirus
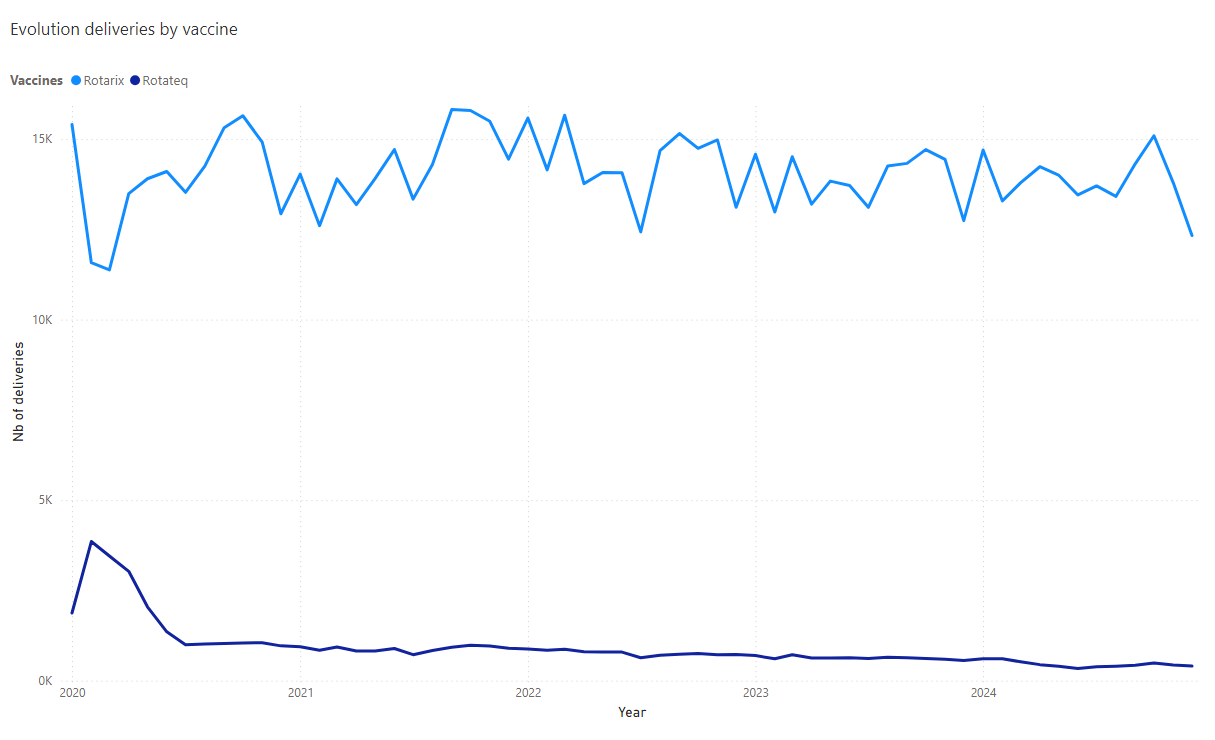
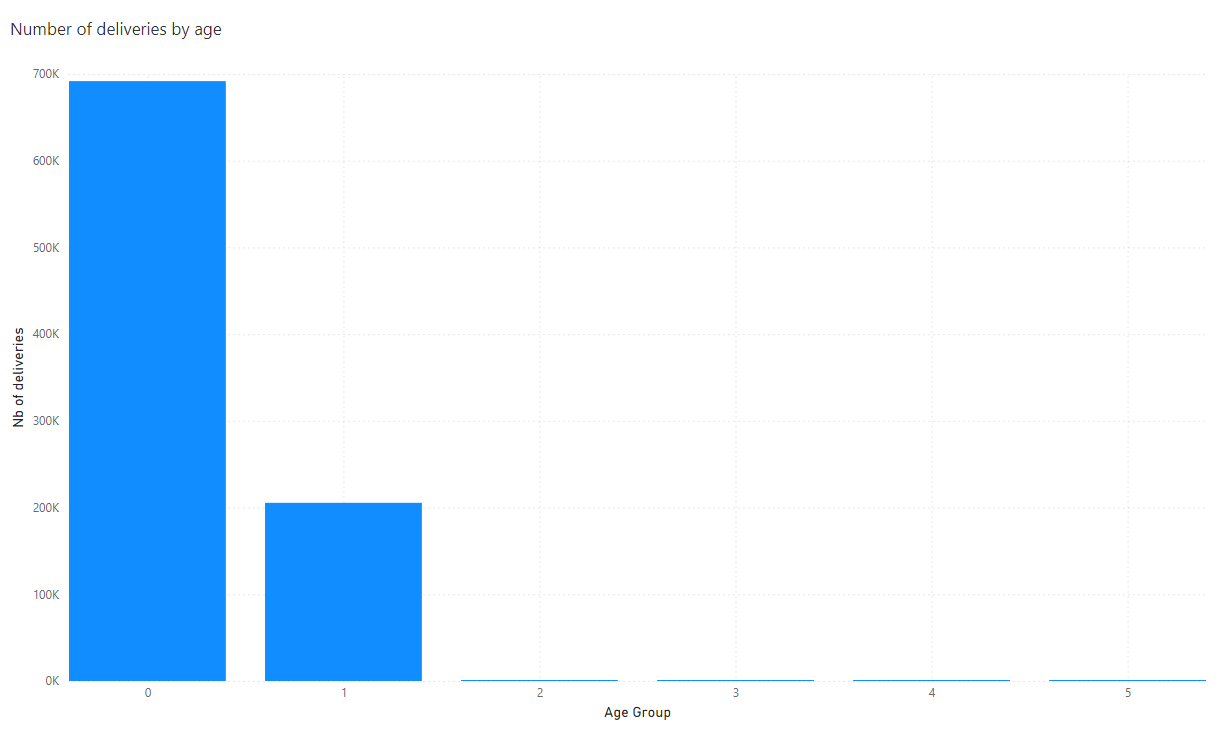
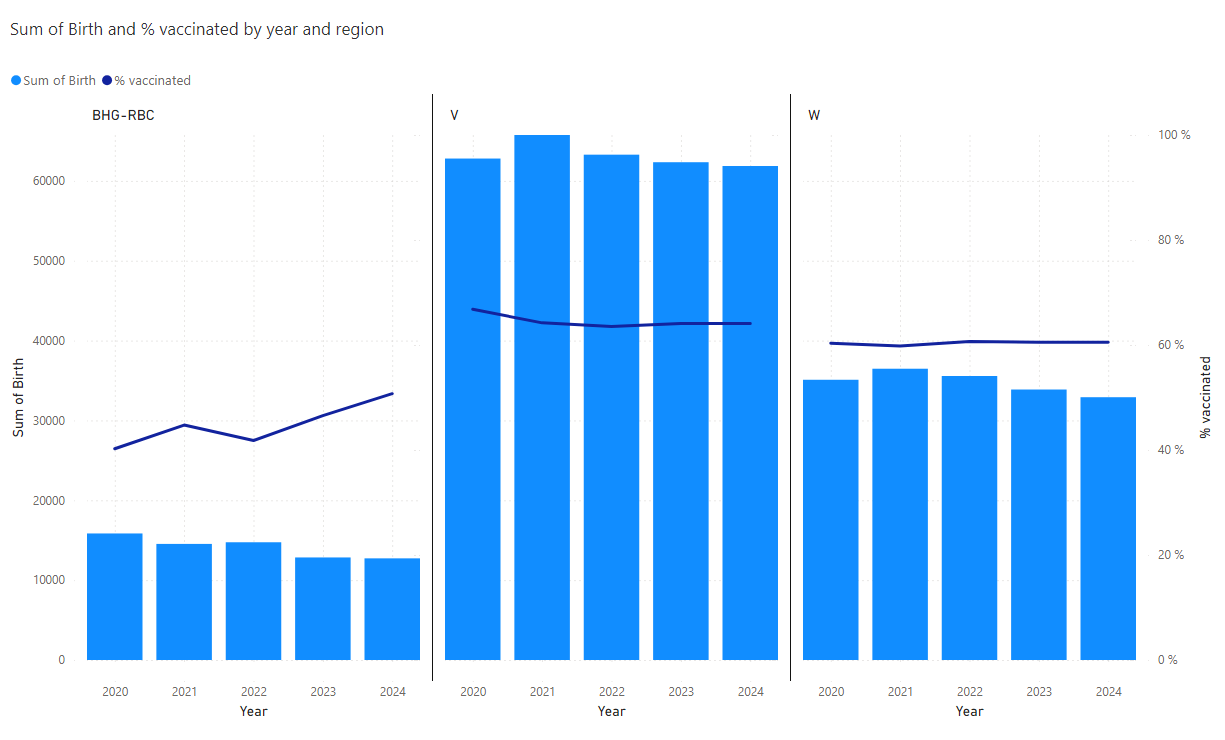
La vaccination des nourrissons contre le rotavirus fait partie du calendrier de vaccination défini par le Conseil Supérieur de la Santé. Ces vaccins ne sont pas mis gratuitement à disposition par les Communautés mais sont bien remboursables par l’INAMI en catégorie b, pour les enfants de moins de 6 mois (Rotarix, 2 administrations) ou de moins de 32 semaines (Rotateq, 3 administrations). Nous essayons ici d’estimer le taux de vaccination contre le rotavirus. Le premier graphique indique le nombre de vaccins délivrés. On voit clairement la prépondérance du vaccin Rotarix ces 5 dernières années. Le second graphique estime l’âge au moment de la délivrance?: ‘0’ indique la délivrance au cours de l’année de naissance, les valeurs positives indiquent le nombre d’années qui suivent l’année de naissance. La majorité est délivrée logiquement dans l’année de naissance. Les délivrances en année ‘1’ se justifient pour les naissances dans les derniers mois de l’année précédente. Le dernier graphique donne une estimation du taux de vaccination dans chaque région, tenant compte du nombre de naissances fourni par Statbel et des schémas de vaccination des spécialités en supposant que ceux-ci sont toujours bien suivis. On observe un taux stable de 60% en région wallonne, un léger tassement à environ 65% en région flamande et un taux plus bas, environ 50%, mais en croissance en région bruxelloise.
Publié par l'IPhEB le 14/10/2025
Consommation des antimigraineux (classe ATC N02C)
Consommation des antimigraineux (classe ATC N02C)
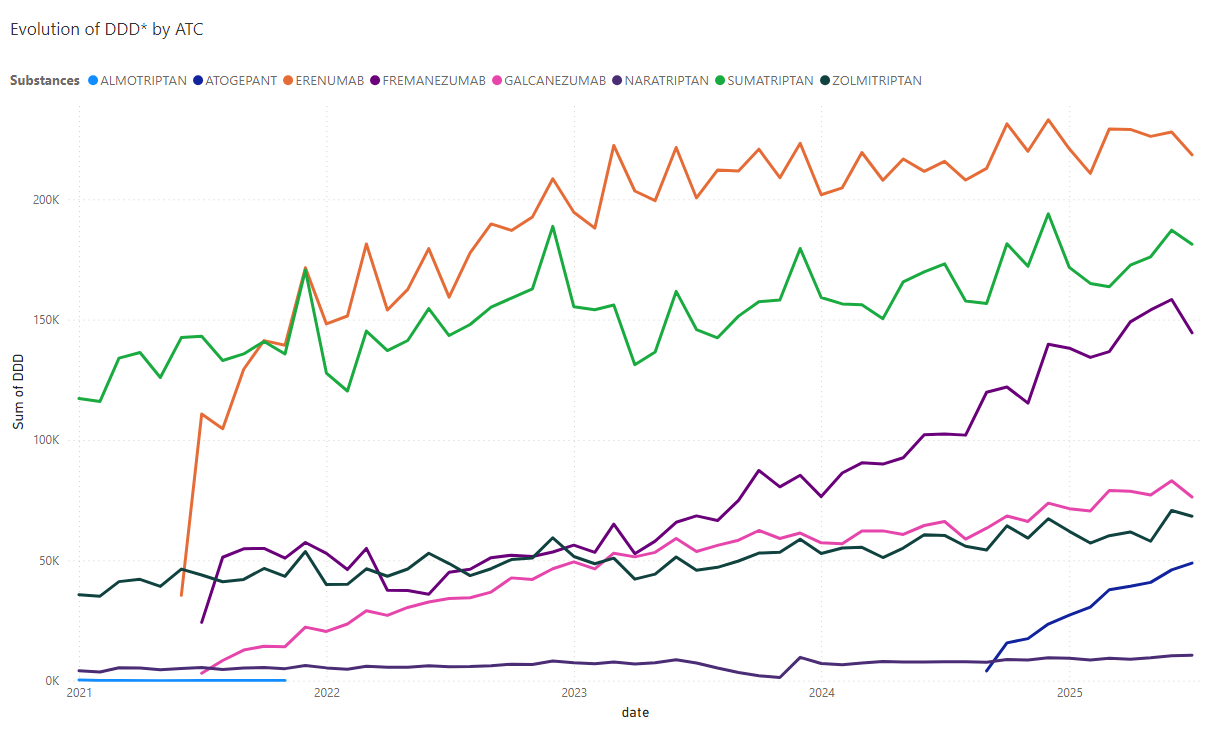
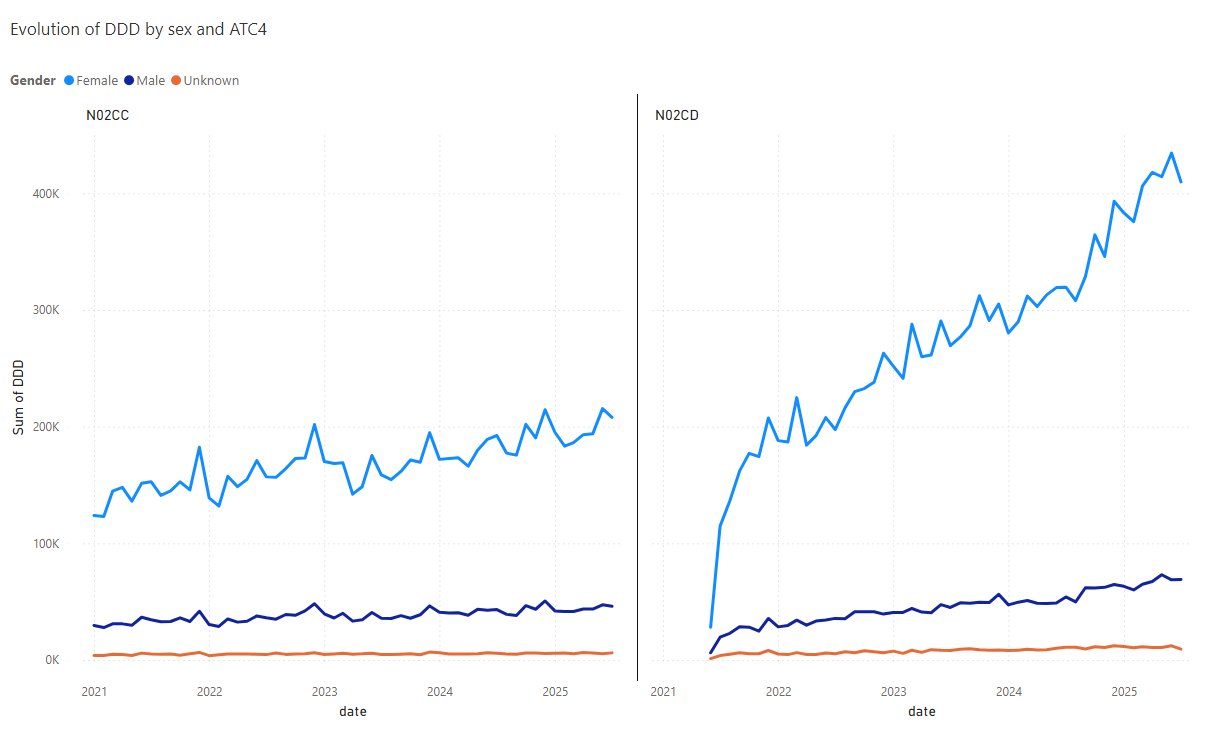
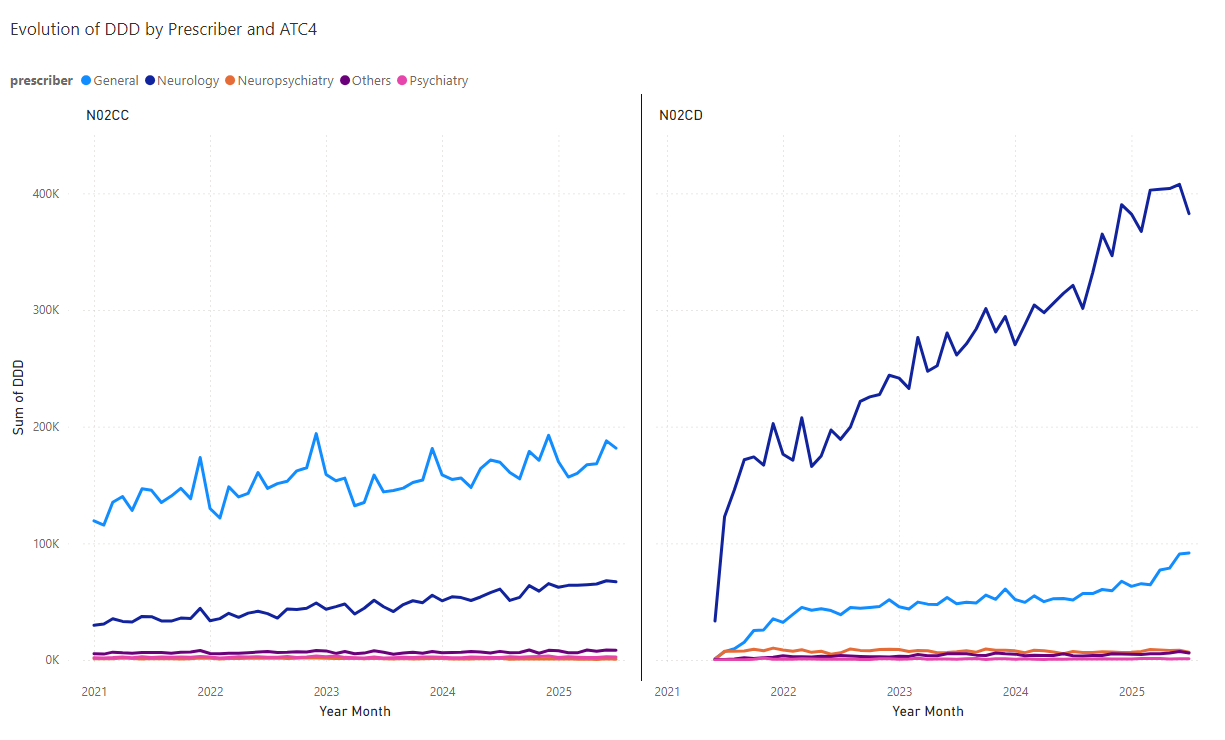
Le traitement de la migraine faisait surtout appel aux triptans (N02CC). Mais depuis juin 2021, sont apparus les antagonistes du récepteur CGRP (N02CD), essentiellement destinés à un traitement prophylactique. Le premier graphique indique l’évolution de la consommation, exprimée en DDD, pour l’ensemble de ces produits. On observe une croissance pour les triptans (+25% entre 2021 et 2024), essentiellement le sumatriptan et le zolmitriptan, qui est sensiblement inférieure à la croissance observée avant 2021 (+100% entre 2018 et 2021). Par contre, la croissance est nettement plus importante pour la nouvelle classe : l’érénumab est devenu le produit avec la consommation la plus élevée, dépassant le sumatriptan, et semble se stabiliser. La consommation des autres antagonistes du récepteur CGRP est toujours en croissance, surtout pour le frémanézumab et l’atogépant. Le profil de consommation est nettement différencié en fonction du sexe. Chez les hommes, la consommation des triptans est stable et celles des antagonistes du récepteur CGRP est en légère croissance. Pour les femmes, la croissance de la consommation des triptans est plus importante mais celle de la nouvelle classe est presque exponentielle. Enfin, parmi les prescripteurs, ce sont les généralistes qui prescrivent le plus de triptans tandis que ce sont les neurologues qui sont les principaux prescripteurs des antagonistes du récepteur CGRP. On observe néanmoins pour ces derniers une croissance non négligeable chez les généralistes durant les premiers mois de l’année 2025.
Publié par l'IPhEB le 27/08/2025
Consommation des hypolipémiants
Consommation des hypolipémiants
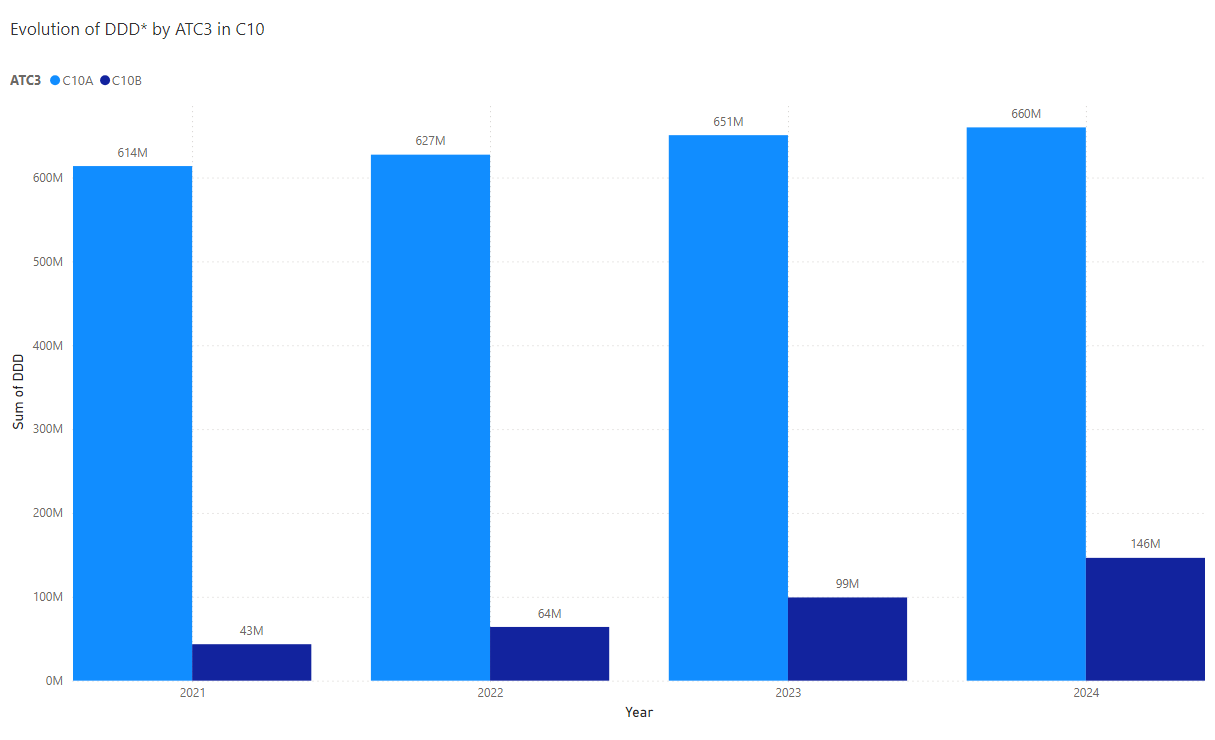
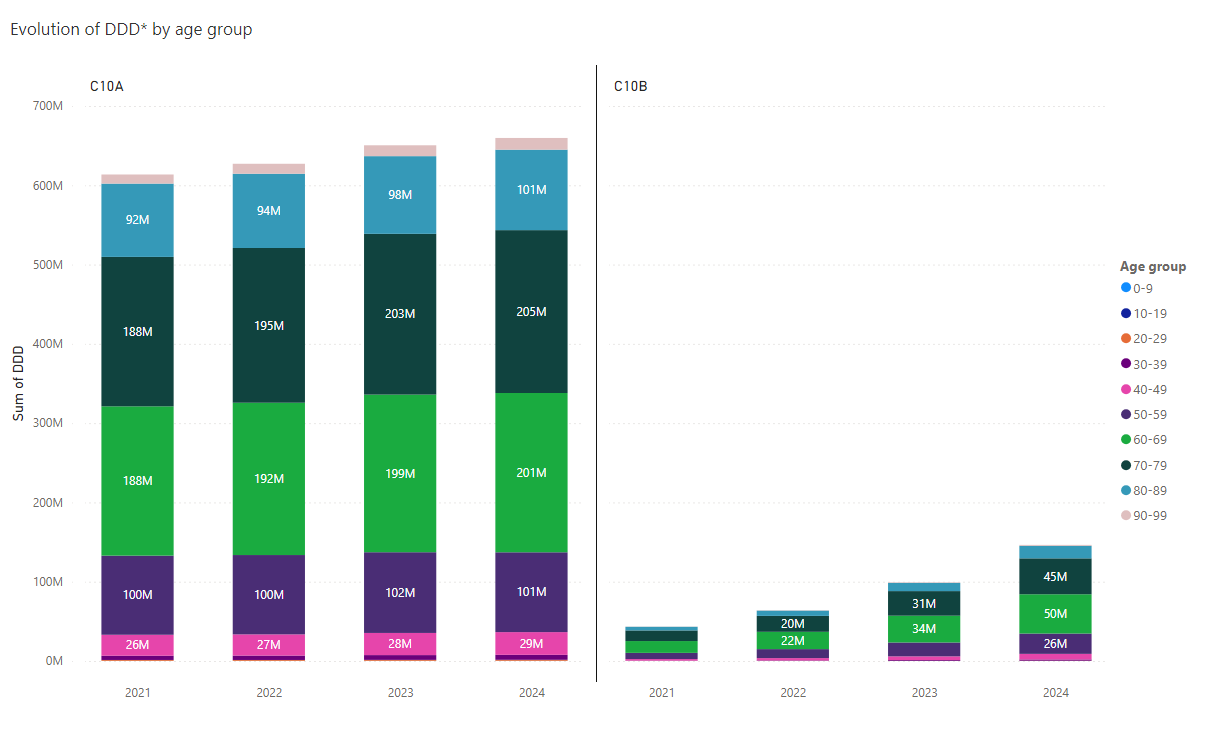
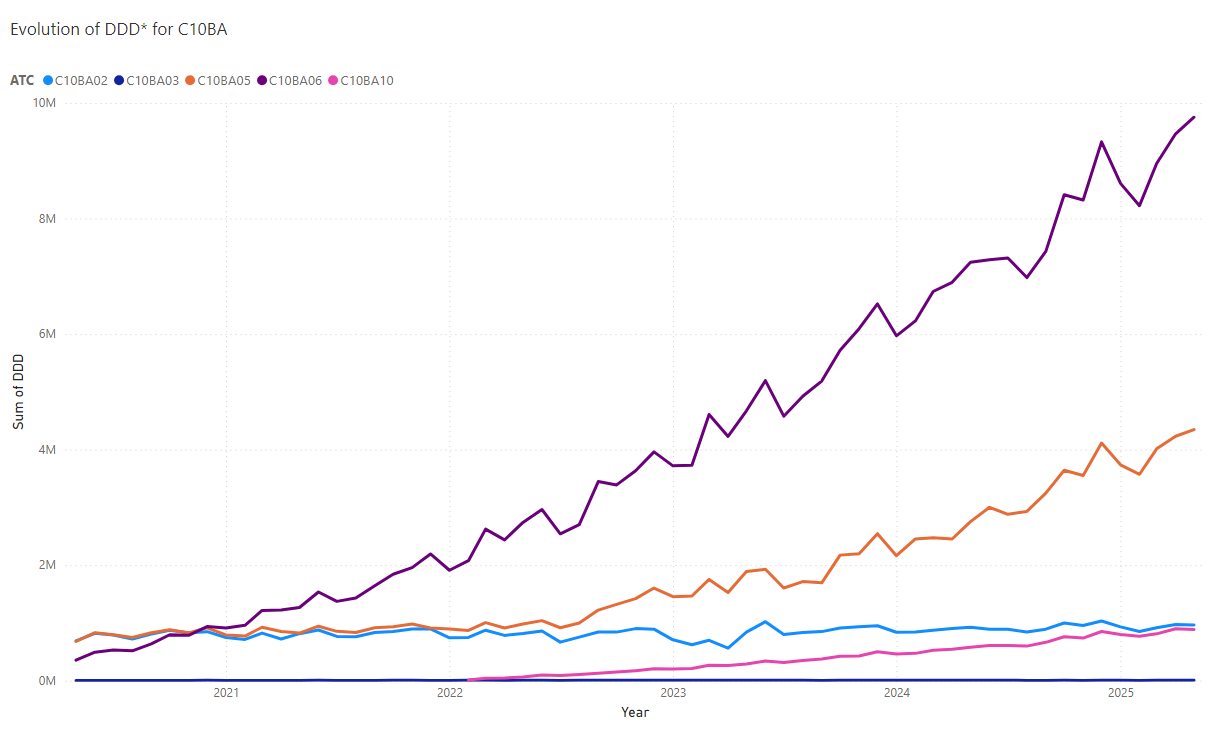
La consommation des hypolipémiants est actuellement sur la sellette. Qu’en est-il concrètement ? Les graphiques indiquent une croissance modérée mais continue (+ 7,5% en 4 ans) de l’usage des hypolipémiants monocomposés (classe C10A) et surtout, des statines (+6,3%) qui représentent 89% de la consommation de cette classe. Les hypolipémiants plus récents ne représentent que 7% de la consommation de cette classe mais connaissent une croissance importante. C’est au niveau des associations d’hypolipémiants (classe C10B) que la croissance est vraiment spectaculaire : 50% de croissance chaque année depuis 2021. Cette tendance ne semble pas s’infléchir en 2025. Ce profil de croissance est analogue pour les femmes et les hommes ainsi que dans les différents groupes d’âge. La consommation la plus importante se situe dans le groupe d’âge de 50 à 79 ans. L’essentiel de la croissance est dû aux associations d’ézétimibe avec l’atorvastatine (C10BA05) ou la rosuvastatine (C10BA06). Cette augmentation de consommation s’accompagne bien sûr d’une augmentation du coût INAMI. Et l’essentiel de l’augmentation se situe dans le groupe des nouveaux hypolipémiants (classe C10AX) et dans celui des associations d’hypolipémiants (C10B). Pour les spécialités monocomposées, la classe C10AX représente en 2024 52% du coût total alors que sa consommation ne correspond qu’à 7% du total. Quant aux associations d’hypolipémiants, elles représentent 32% du coût total de la classe C10 en 2024 pour une consommation de 18% du total de cette classe.
Publié par l'IPhEB le 9/07/2025
Consommation du sémaglutide
Consommation du sémaglutide
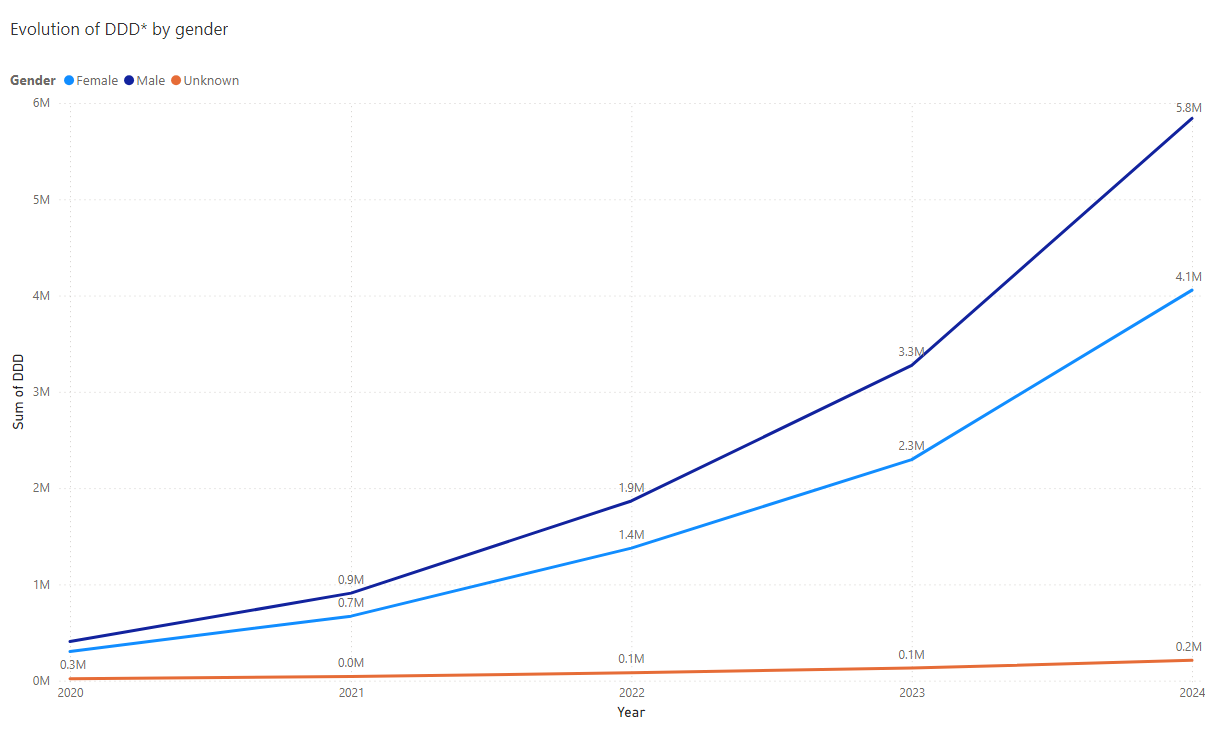
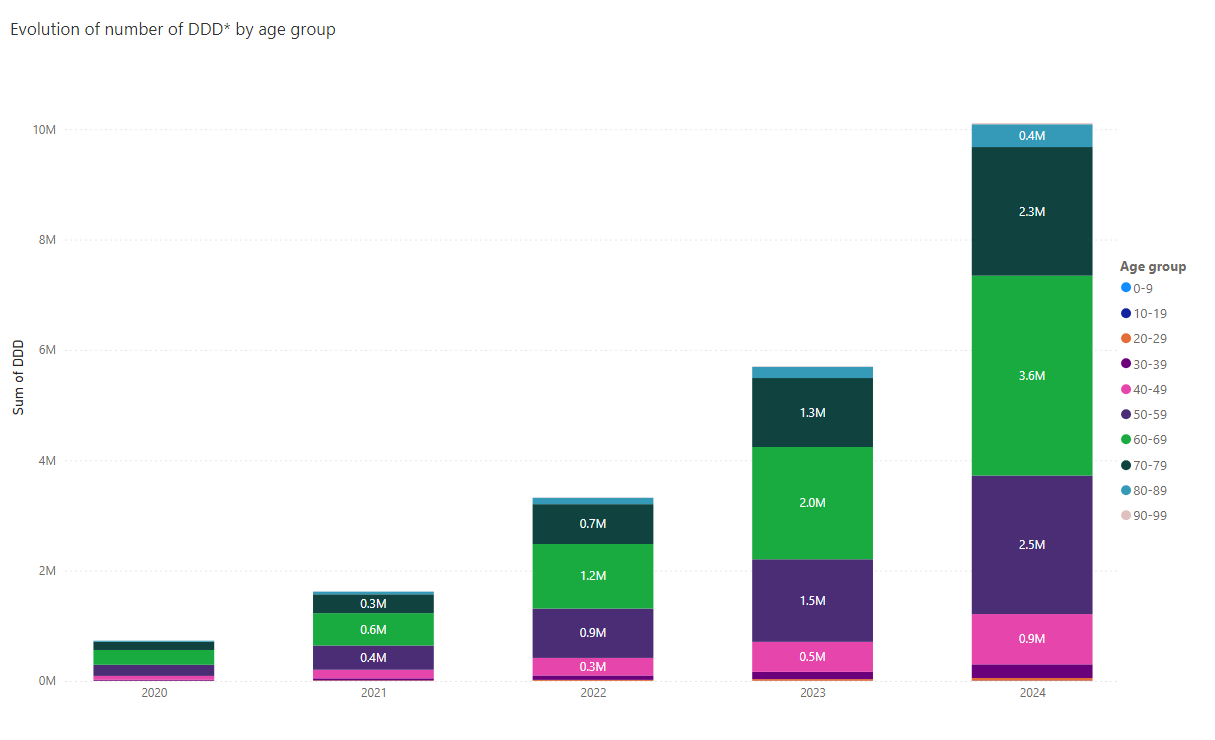
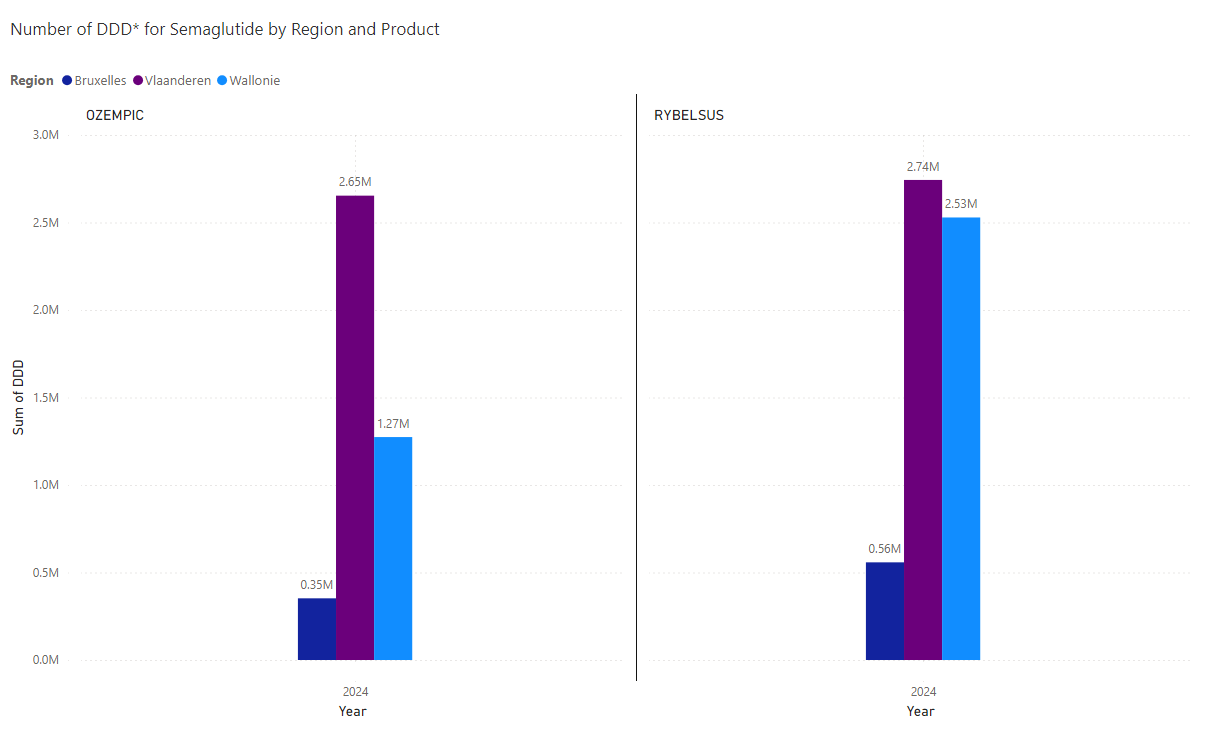
Depuis 2 ans, le sémaglutide est l’objet de beaucoup de recommandations suite à une pénurie persistante. 3 spécialités sont actuellement enregistrées en Belgique: Ozempic (forme SC), Rybelsus (forme orale) et Wegovy (forme SC); les 2 premières sont remboursées exclusivement pour les diabétiques de type 2 avec un BMI>=30kg/m2 en association avec la metformine ou une combinaison de metformine et d’un autre hypoglycémiant oral. La troisième spécialité n’est indiquée que dans le traitement de l’obésité et n’est pas remboursée. Les graphiques indiquent l’évolution de la consommation du sémaglutide remboursé. Malgré les pénuries successives, on constate une augmentation croissante de la consommation, plus importante chez les hommes. Nous voyons l’usage le plus important dans les tranches d’âges de 50 à 79 ans, avec un pic pour le groupe 60-69 ans. Les principaux prescripteurs sont logiquement les généralistes (2/3 des prescriptions) et les internistes (1/3 des prescriptions). Enfin, en comparant les spécialités, on voit que Rybelsus connait une forte croissance en 2023 et 2024 et que celle-ci semble particulièrement marquée en Wallonie et Bruxelles où la consommation exprimée en DDD est presque 2 fois plus importante que celle d’Ozempic en 2024. En Flandre, les consommations de ces 2 spécialités sont pratiquement équivalentes.
Publié par l'IPhEB le 26/05/2025
Contraception hormonale et contraception d’urgence
Contraception hormonale et contraception d’urgence
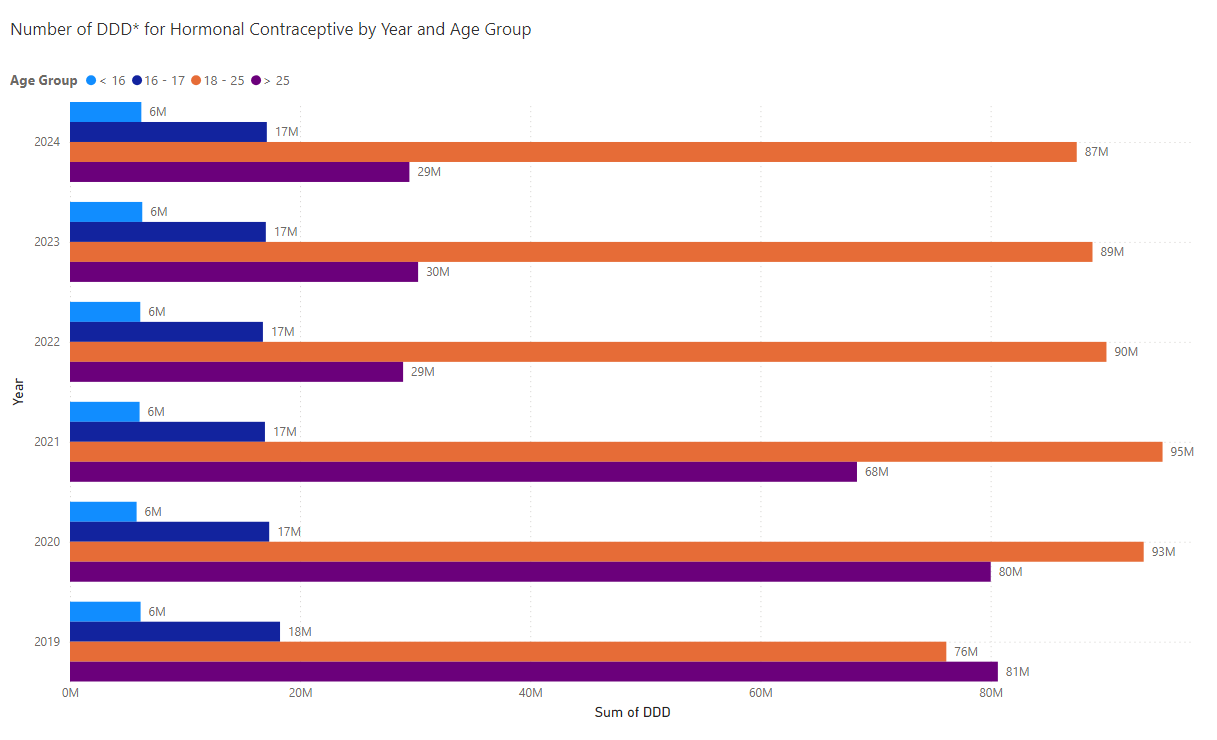
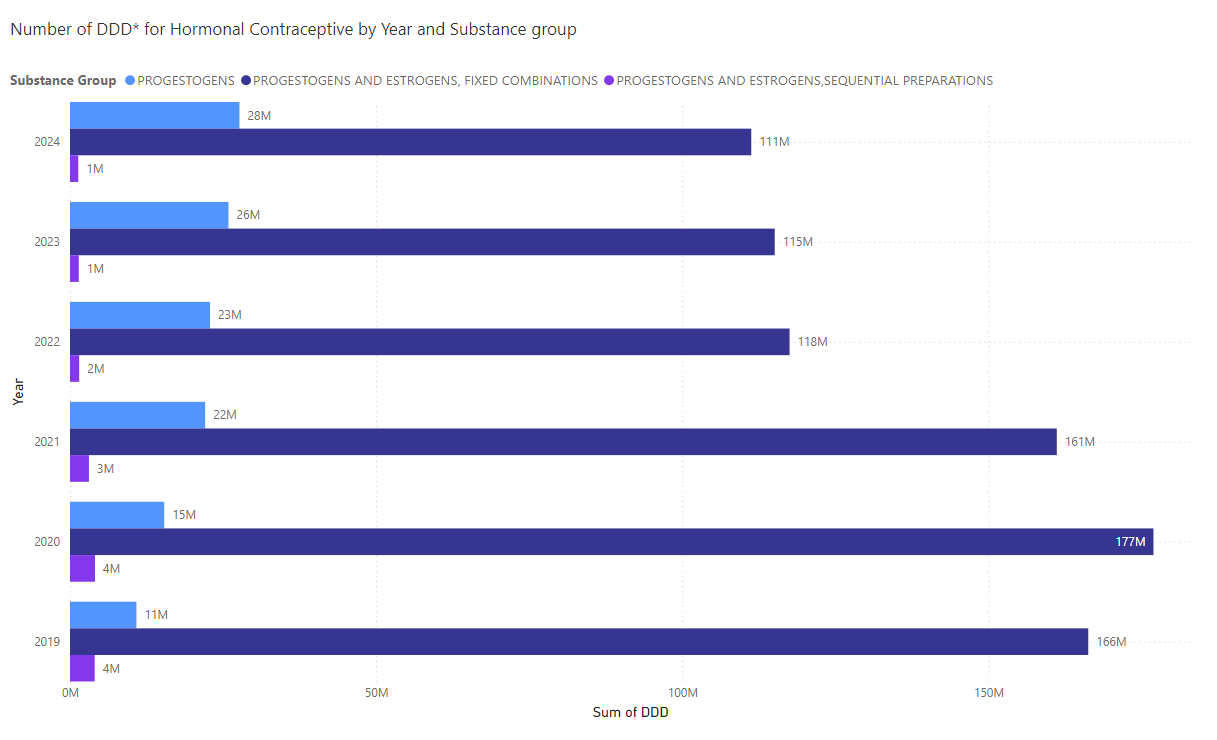
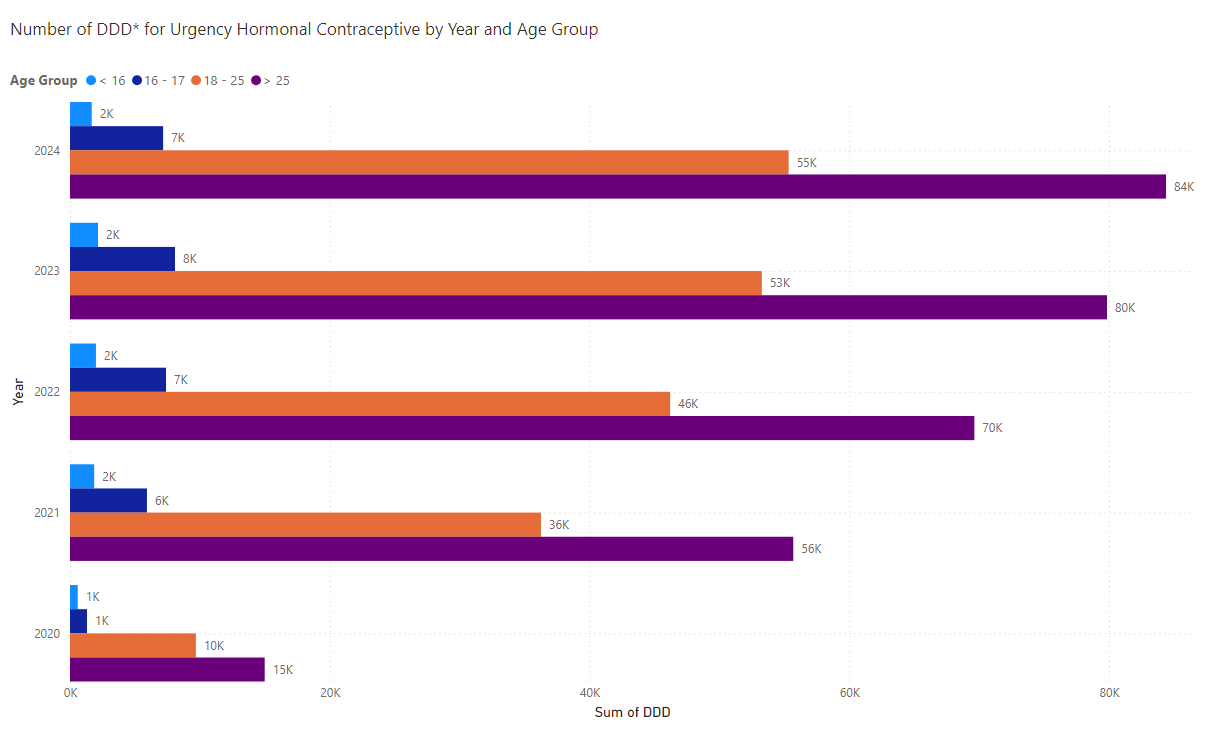
A l’analyse de la consommation globale de la contraception hormonale remboursée ces 6 dernières années, on constate une certaine évolution : une diminution marquée pour le groupe d’âge des plus de 25 ans et une légère augmentation dans le groupe 18-25 ans. Pour les moins de 18 ans, la consommation est restée stable. Cela s’explique par la suppression du remboursement classique de presque toutes les préparations contraceptives et la limitation du remboursement aux jeunes et aux bénéficiaires de l’intervention majorée. Si l’on regarde le type de contraception hormonale, on voit que les préparations oestroprogestatives en association fixe diminuent fortement en 2022 tandis qu’une diminution constante est observée sur toute la période pour les préparations séquentielles. Ce sont les préparations progestatives qui augmentent régulièrement. En matière de contraception d’urgence, on observe une augmentation marquée en 2020-2021, moment où le remboursement a été autorisé sans prescription médicale pour les jeunes et pour les bénéficiaires de l’intervention majorée. On ne semble pas encore avoir atteint un plafond en 2024 avec environ 150.000 unités délivrées. L’évolution semble analogue dans chaque groupe d’âge. Notons enfin que 70% de la contraception d’urgence est réalisée avec le lévonorgestrel et 30% avec l’ulipristal.
Publié par l'IPhEB le 1/04/2025
Vaccinations grippe en 2024
Vaccinations grippe en 2024
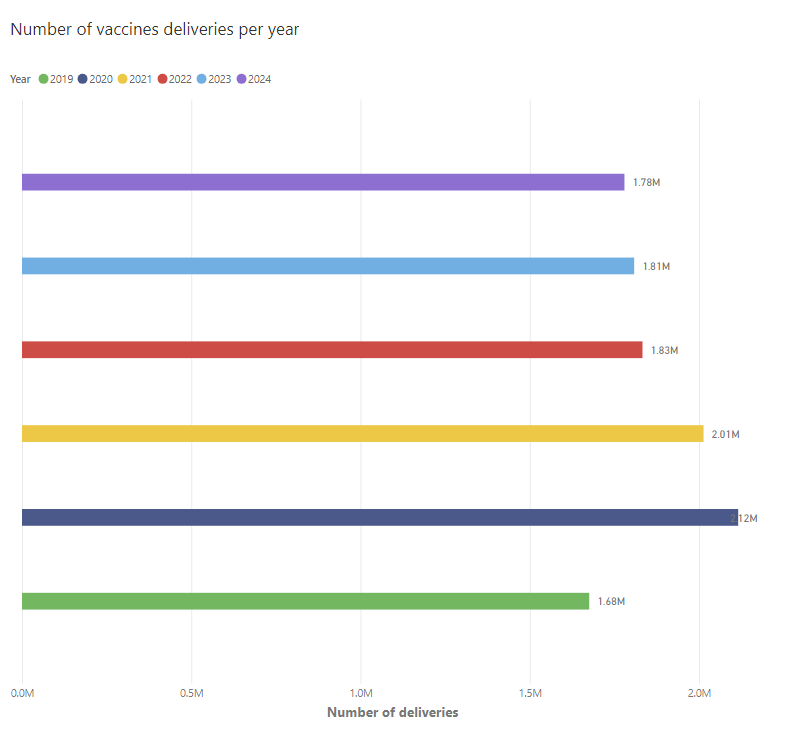
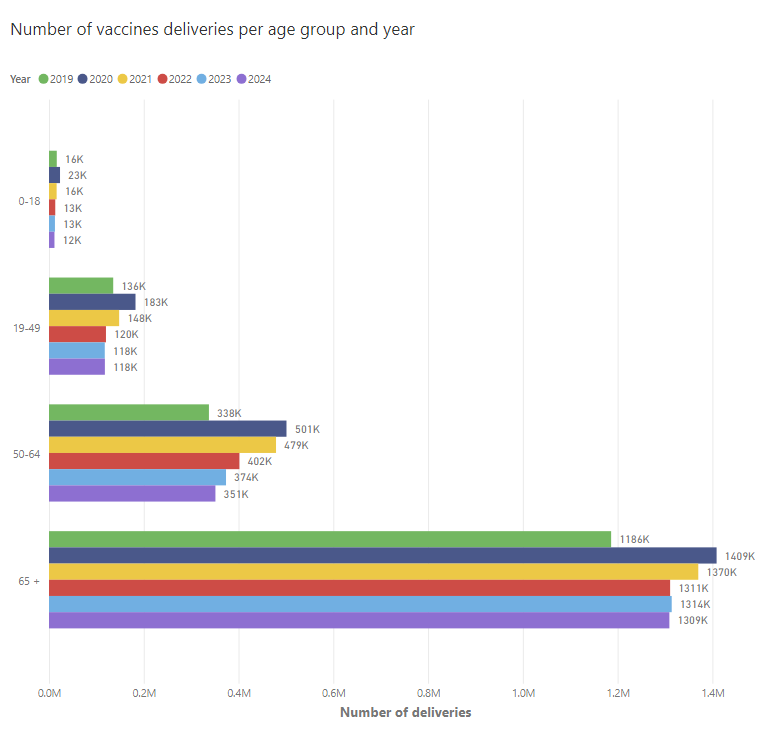
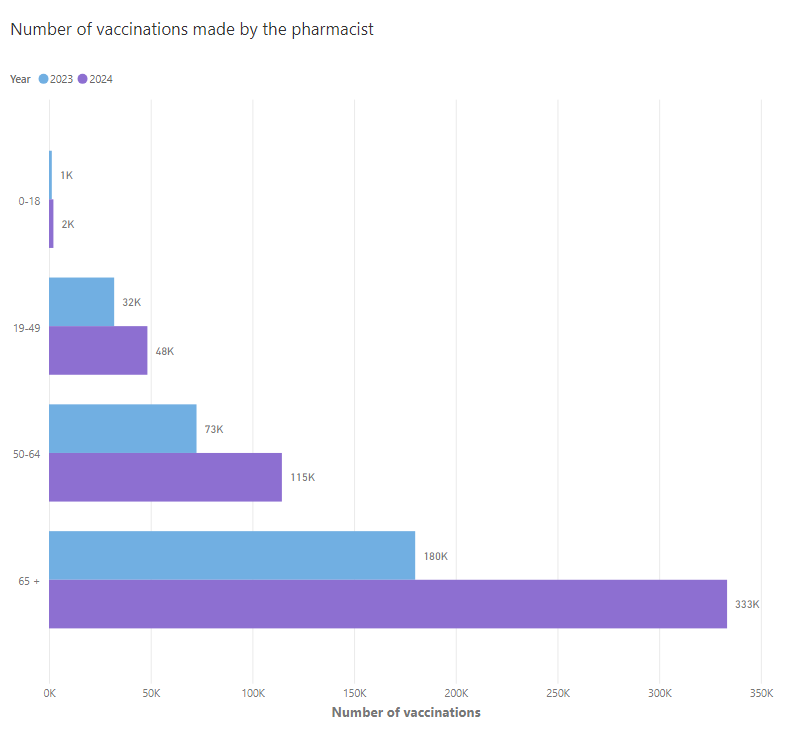
Au cours de la période 2024 de vaccination contre la grippe, on constate à nouveau une légère baisse de la délivrance des vaccins par rapport à l'année précédente, soit une baisse continue depuis le maximum constaté lors de la pandémie (2.115.000 vaccins délivrés en 2020). Le total des vaccins délivrés (1.780.000) reste toutefois bien supérieur à celui de l'année 2019 (1.675.000). Il faut noter que la baisse est essentiellement enregistrée dans la tranche d'âge de 50 à 64 ans. Les autres catégories d'âge restent stables depuis 2021. En ce qui concerne la vaccination par le pharmacien à l'officine, le nombre a presque doublé en 2024 (+ 75% avec 496.000 vaccinations en officine) par rapport à 2023, première année où la vaccination en officine a été autorisée, et particulièrement dans la tranche d'âge des plus de 65 ans (+ 77%). Le pic de délivrance des vaccins est en octobre (800.000) et le pic de vaccination en pharmacie est en novembre (295.000). Notons que ces chiffres ne concernent que les pharmacies d'officine ouverte au public, les vaccinations organisées par les employeurs ou par la région flamande pour les maisons de repos n'y sont pas incluses.
Publié par l'IPhEB le 10/02/2025